2020年专用化学产品制造业经济运行分析——基于中石化联合会行业报告
2020年,面对新冠肺炎疫情的严重冲击和复杂严峻的国内外环境,我国石油和化学工业经历了前所未有的挑战。专用化学产品制造业作为石化行业的重要细分领域,在抗疫物资保障、产业链供应链稳定等方面发挥了关键作用。本文基于中国石油和化学工业联合会发布的《2020年石油和化学工业经济运行报告》,对专用化学产品制造业的经济运行情况进行梳理分析。
一、总体运行概况
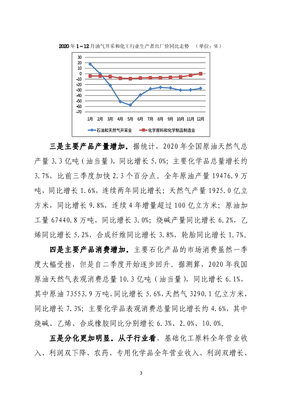
2020年,专用化学产品制造业运行呈现“先抑后扬、逐季复苏”的态势。全年规模以上专用化学产品制造企业营业收入实现同比小幅增长,利润总额增速由负转正,行业盈利能力逐步修复。上半年受疫情冲击,物流受阻、下游需求萎缩,行业产销一度下滑;下半年随着国内疫情防控取得成效、下游行业复工复产加速,专用化学产品需求明显回暖,行业运行指标持续改善。
二、主要经济指标分析
- 营业收入:2020年专用化学产品制造业营业收入同比增长约2%-3%,在石油和化学工业各子行业中表现相对较好。增长动力主要来自三季度以后的强劲反弹,弥补了上半年因疫情造成的损失。
- 利润总额:全年利润总额同比增长约5%-8%,增速高于收入增速,表明行业盈利质量有所提升。利润改善主要得益于原材料成本处于相对低位、企业降本增效措施见效以及高附加值产品占比提高。
- 进出口贸易:受全球疫情蔓延、国际物流不畅等因素影响,专用化学产品出口额同比有所下降,但降幅较上半年明显收窄;进口方面,部分高端专用化学品仍依赖进口,进口额保持基本稳定。
三、运行特点
- 抗疫相关产品表现突出。2020年,用于口罩、防护服、消毒剂等防疫物资生产的专用化学产品(如熔喷布专用料、消毒剂原料、医用高分子材料等)需求爆发式增长,相关企业产销两旺,成为行业运行中的突出亮点。
- 下游需求分化明显。与基建、农业相关的专用化学品(如混凝土外加剂、农药助剂等)需求相对稳定;与汽车、纺织等消费领域相关的专用化学品需求一度低迷,但下半年逐步恢复。
- 产业升级步伐加快。疫情倒逼企业加大研发投入,推动产品结构向高端化、差异化方向发展,电子化学品、新能源材料、生物基化学品等新兴领域专用化学品保持较快增长。
四、存在的主要问题
- 部分高端产品仍受制于人。光刻胶、高端电子特气、高性能膜材料等关键专用化学品对外依存度较高,供应链安全风险依然存在。
- 行业集中度偏低。专用化学产品制造企业数量多、规模小,低端产品同质化竞争激烈,行业整体竞争力有待提升。
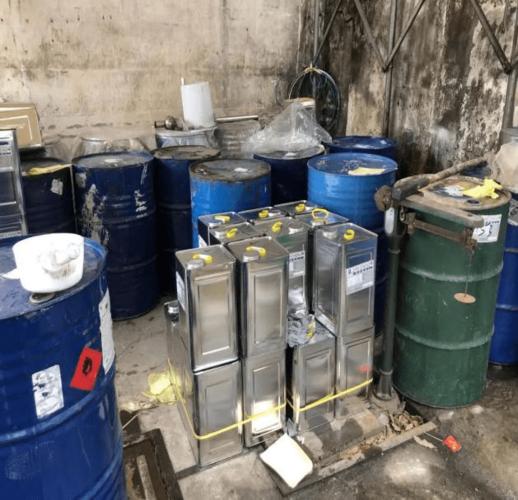
- 环保安全压力持续加大。随着环保法规趋严和安全生产要求提高,中小企业面临较大的整改和合规成本压力。
五、2021年展望与建议
展望2021年,随着全球经济逐步复苏和国内“双循环”新发展格局加快构建,专用化学产品制造业有望延续恢复性增长态势。建议:一是加大关键核心技术攻关,突破高端专用化学品“卡脖子”瓶颈;二是推动行业整合与专业化发展,培育一批具有国际竞争力的龙头企业;三是强化绿色安全发展理念,提升行业本质安全水平和绿色制造能力;四是密切跟踪下游需求变化,优化产品结构,增强供应链韧性。
2020年专用化学产品制造业在疫情大考中展现了较强的韧性和活力,为石化行业整体企稳回升提供了重要支撑。在新发展阶段,行业需把握国产替代和消费升级机遇,加快高质量发展步伐。
如若转载,请注明出处:http://www.orgpluscn.com/product/49.html
更新时间:2026-10-30 10:11:57